[작성자:] 연금샘 편집부

  • 국민연금 고갈 시기 계산기: 2025년 개혁 뒤 기금은 언제 바닥날까

    국민연금 고갈 시기 계산기: 2025년 개혁 뒤 기금은 언제 바닥날까

    핵심 정리

    • 국민연금 기금은 2026년 8월 말 1,684조 원이다. 2025년 한 해 보험료로 63조 9천억 원이 들어오고 연금으로 49조 7천억 원이 나갔다.
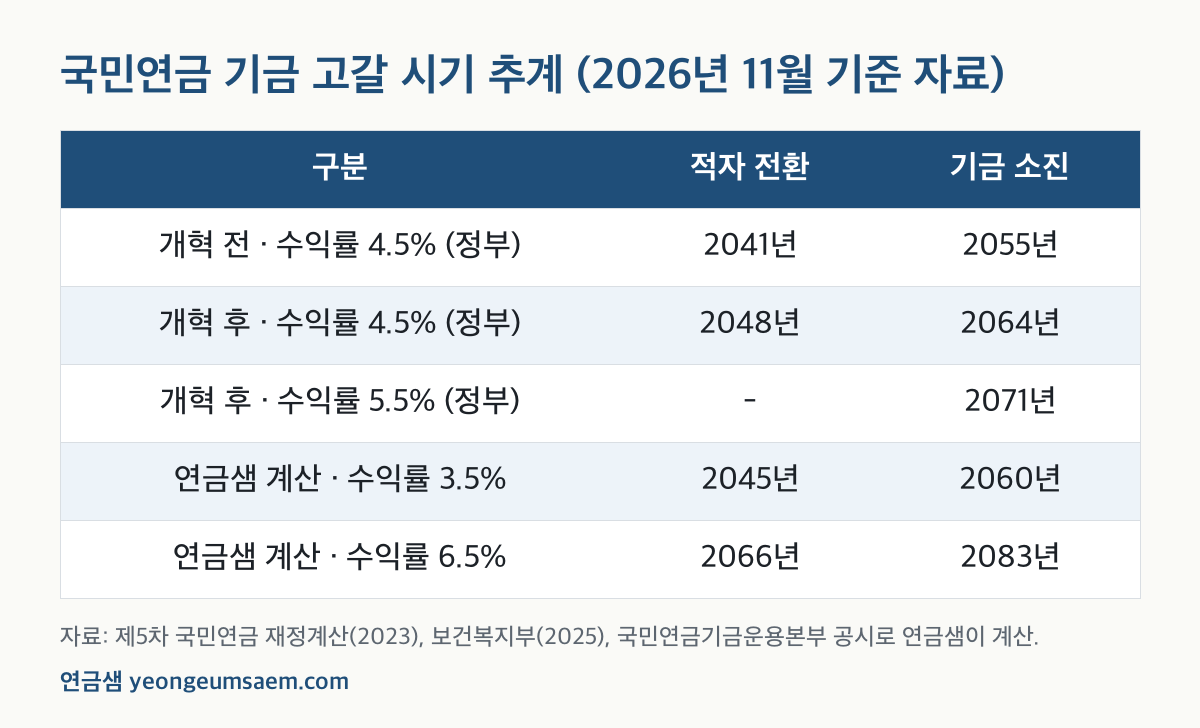
    • 정부는 2025년 연금개혁(보험료율 13%, 소득대체율 43%) 뒤 기금이 2048년부터 적자로 돌아서 2064년에 소진된다고 추계했다. 투자수익률을 5.5%로 높이면 2071년이다.
    • 실제 수입·지출 통계로 직접 계산해 보면 고갈 시기를 가장 크게 움직이는 것은 투자수익률이다. 연평균 수익률이 1%p 바뀌면 소진 시점이 6년 넘게 달라진다.
    • 기금이 바닥나도 연금 지급이 멈추는 것은 아니다. 그해 걷은 보험료로 그해 연금을 주는 방식으로 바뀌고, 그만큼 보험료 부담이 커진다.

    “국민연금은 30년 뒤면 바닥난다”는 말은 많이 들어 봤지만, 무엇을 근거로 한 이야기인지는 잘 알려져 있지 않다. 고갈 시기는 결국 네 가지 숫자로 정해진다. 해마다 들어오는 보험료, 해마다 나가는 연금, 쌓아 둔 기금의 투자수익, 그리고 앞으로 보험료를 낼 사람과 연금을 받을 사람의 수다. 이 글에서는 국민연금기금운용본부가 공시한 실제 수입·지출 숫자에서 출발해 기금이 언제까지 버티는지 직접 계산해 보고, 조건을 바꿔 볼 수 있는 계산기도 함께 제공한다.

    지금 국민연금에는 돈이 얼마나 들어오고 나가나

    국민연금기금운용본부의 조성·지출 현황 공시를 보면 2025년 한 해 연금보험료 수입은 63조 8,800억 원, 연금 지급액은 49조 6,600억 원이었다. 관리운영비 8,100억 원을 더해도 보험료만으로 약 13조 원이 남았다. 아직은 들어오는 돈이 나가는 돈보다 많다는 뜻이다. 다만 지출이 늘어나는 속도가 빠르다. 연금 지급액은 2021년 29조 1천억 원에서 2025년 49조 7천억 원으로 4년 만에 약 1.7배가 됐다.

    연금을 받는 사람도 빠르게 늘고 있다. 국민연금공단 공표통계에 따르면 노령·장애·유족연금을 합한 수급자는 2026년 1월 759만 명, 4월 774만 명이었다. 노령연금 수급자의 월 평균 수령액은 2026년 1월 처음으로 70만 원을 넘었다. 반대로 보험료를 내는 가입자는 2023년 2,199만 명에서 2050년 1,534만 명, 2070년 1,086만 명으로 줄어들 것으로 제5차 국민연금 재정계산은 내다봤다.

    항목2021년2025년
    연금보험료 수입53조 5,400억 원63조 8,800억 원
    연금 지급액29조 1,400억 원49조 6,600억 원
    연말 기금 적립금(시가)948조 7천억 원1,458조 원
    국민연금기금 수입·지출 변화(국민연금기금운용본부 공시)

    기금을 지금까지 키운 것은 보험료보다 투자수익이다. 1988년부터 2026년 8월까지 쌓인 보험료는 968조 원, 운용수익은 1,188조 원이다. 1988년부터 2025년까지 연평균 누적 수익률은 8.04%이고, 최근 5년(2021~2025년) 평균은 10.51%, 최근 3년(2023~2025년) 평균은 16.05%다. 2026년에도 8월 말까지 14.77%(잠정)를 기록했는데, 국내주식이 65.81% 오른 영향이 컸다. 2025년에는 기금이 245조 원 늘었는데, 보험료 순수입 약 13조 원을 빼면 나머지는 대부분 투자로 불어난 몫이다.

    정부가 발표한 국민연금 고갈 시기

    국민연금은 5년마다 재정계산을 해서 앞으로 70년 동안의 재정을 전망한다. 2023년 제5차 재정계산은 보험료율 9%를 그대로 두면 기금이 2040년 1,755조 원으로 정점을 찍고, 2041년 적자로 돌아서 2055년에 소진된다고 봤다. 이때 가정한 기금 투자수익률은 연평균 4.5%였다.

    2025년 3월 국회를 통과한 연금개혁으로 보험료율은 2026년 9.5%부터 해마다 0.5%p씩 올라 2033년 13%가 되고, 소득대체율은 43%로 정해졌다. 보건복지부는 이 개혁으로 적자 전환이 2048년, 기금 소진이 2064년으로 늦춰진다고 설명했다. 기금 수익률을 5.5%로 높이면 소진 시점은 2071년까지 늦춰진다. 다음 공식 재정계산은 2028년에 나온다.

    구분적자 전환기금 소진
    개혁 전 (제5차 재정계산, 수익률 4.5%)2041년2055년
    개혁 후 (보건복지부, 수익률 4.5%)2048년2064년
    개혁 후 + 수익률 5.5%–2071년
    정부가 발표한 국민연금 기금 소진 시점

    직접 계산하는 국민연금 고갈 시기 계산기

    아래 계산기는 2025년 말 기금 1,458조 원과 2025년 실제 보험료 수입·연금 지급액에서 출발해 해마다 기금을 굴려 본다. 매년 들어오는 보험료는 가입자 수, 임금, 보험료율을 곱해서 정하고, 나가는 연금은 수급자 수와 1인당 연금액으로 정한다. 여기에 남은 기금이 벌어들이는 투자수익을 더한다. 처음 값은 정부 추계와 같은 조건이며, 이때 결과는 2048년 적자, 2065년 소진으로 정부 발표(2048년, 2064년)와 거의 같다. 막대를 움직이거나 실제 수익률 버튼(설립 이후 평균, 최근 5년·3년 평균)을 누르면 결과가 바로 바뀐다.

    국민연금 기금 고갈 시기 계산기

    적자 시작–
    기금 최고점–
    기금 소진–

    출발점: 2025년 말 기금 1,458조 원, 2025년 연금보험료 수입 63.9조 원, 연금 지급 49.7조 원(국민연금기금운용본부 공시). 가입자·수급자 수는 제5차 국민연금 재정계산 전망을 이은 값이다. 연금 1인당 지급액은 해마다 4.5%씩 늘어난다고 두었다. 실제 수익률은 국민연금기금운용본부 공시(2025년 말 기준 평균, 금액가중수익률)이며 버튼 값은 0.5% 단위로 맞췄다. 기본값은 정부가 발표한 2025년 연금개혁 뒤 추계(2048년 적자, 2064년 소진)와 거의 같게 맞췄다. 단순화한 추정이므로 실제와 다를 수 있다.

    고갈 시기를 바꾸는 것: 계산해 보니

    계산기로 조건을 하나씩 바꿔 보면 무엇이 고갈 시기를 크게 움직이는지 드러난다. 가장 영향이 큰 것은 투자수익률이다. 다른 조건은 그대로 두고 수익률만 3.5%로 낮추면 소진은 2060년으로 앞당겨지고, 6.5%로 높이면 2083년까지 늦춰진다. 1988년 이후 평균인 8% 수준을 앞으로도 유지한다면 2100년까지 기금이 남는다. 다만 기금 규모가 커질수록 높은 수익률을 유지하기 어렵다는 점에서 정부는 보수적으로 4.5~5.5%를 가정한다.

    보험료율의 효과는 생각보다 작다. 개혁 전처럼 9%를 유지하면 소진 시점은 2058년이고, 13%로 올리면 2065년이다. 15%까지 올려도 2068년으로 3년이 더 늘어나는 데 그친다. 출산율이 더 낮아져 가입자가 기본 전망보다 10% 적어지면 소진은 2062년으로 3년 앞당겨진다. 결국 받는 사람이 빠르게 늘어나는 구조에서는 보험료를 조금 더 걷는 것만으로는 시점을 몇 년 늦출 뿐이고, 투자수익과 가입자 수가 함께 받쳐 줘야 한다.

    바꾼 조건(나머지는 기본값)적자 전환기금 소진
    기본값 (수익률 4.5%, 보험료율 13%)2048년2065년
    수익률 3.5%2045년2060년
    수익률 5.5%2054년2071년
    수익률 6.5%2066년2083년
    보험료율 9% 유지(개혁 전)2043년2058년
    보험료율 15%2051년2068년
    가입자 10% 감소2046년2062년
    연금샘 계산기로 추정한 결과(2026년 11월 기준 자료)

    기금이 바닥나면 연금을 못 받을까

    기금 소진은 연금 지급 중단을 뜻하지 않는다. 국민연금법은 국가가 연금 급여를 안정적·지속적으로 지급하도록 필요한 시책을 수립·시행해야 한다고 정하고 있다. 기금이 바닥나면 쌓아 둔 돈 없이 그해 걷은 보험료로 그해 연금을 주는 방식(부과 방식)으로 바뀐다. 문제는 그때 필요한 보험료율이다. 제5차 재정계산은 기금 없이 보험료만으로 연금을 주려면 2070년대에 보험료율이 30%를 넘어야 한다고 계산했다. 고갈 논쟁의 핵심은 연금을 받느냐 못 받느냐가 아니라, 그 시점에 일하는 세대가 얼마나 큰 부담을 지느냐다.

    자주 묻는 질문

    국민연금은 정확히 언제 고갈되나요?

    정부의 2025년 연금개혁 뒤 추계로는 기금 투자수익률 4.5% 기준 2064년, 5.5% 기준 2071년이다. 고갈 시점은 투자수익률, 출산율, 임금 상승률에 따라 크게 달라지는 추정치이며, 2028년 제6차 재정계산에서 다시 발표된다.

    기금이 고갈되면 내 연금은 사라지나요?

    사라지지 않는다. 기금이 소진되면 그해 걷은 보험료로 그해 연금을 주는 방식으로 바뀐다. 다만 그때 필요한 보험료율이 지금보다 크게 높아지므로, 제도를 어떻게 바꿀지는 계속 논의될 수밖에 없다.

    이 계산기 결과가 정부 발표와 조금 다른 이유는 무엇인가요?

    정부 재정계산은 연령별 인구, 가입 기간, 연금액 분포를 모두 반영한 정밀 모형이다. 이 계산기는 실제 수입·지출 총액과 가입자·수급자 전망만으로 계산하는 단순 모형이어서 1년 안팎의 차이가 생긴다. 또 2025년의 높은 투자수익이 반영된 최신 기금 규모에서 출발한다.

    국민연금 기금은 어디에 투자하나요?

    2026년 8월 말 기준으로 해외주식 36.8%, 국내주식 25.8%, 국내채권 16.8%, 대체투자 14.3%, 해외채권 5.8%다. 전체 기금의 절반 이상(55.7%)이 해외에 투자돼 있다.

    정리

    국민연금 기금은 지금도 보험료 수입이 지급액보다 많고, 투자수익 덕분에 1,684조 원까지 불어났다. 그러나 받는 사람은 빠르게 늘고 내는 사람은 줄어들어, 정부 추계로는 2048년 적자로 돌아서고 2064년 무렵 소진된다. 직접 계산해 보면 고갈 시기를 가장 크게 좌우하는 것은 투자수익률이고, 보험료율 인상은 시점을 몇 년 늦추는 효과에 그친다. 기금이 바닥나도 연금은 계속 지급되지만, 그 부담은 미래 가입자의 보험료로 넘어간다.

    참고 자료: 국민연금기금운용본부 조성·지출·적립 현황 공시(2026년 8월 말), 기금 적립현황·포트폴리오 현황, 국민연금공단 공표통계, 제5차 국민연금 재정계산(2023), 보건복지부 연금개혁 발표(2025). 계산기 결과는 공개 자료로 만든 단순 추정이며 공식 전망이 아니다. 기준일 2026년 11월.
  • 주택연금 계산기 2026, 나이·집값별 월지급금 표 (3억·5억 주택은 얼마 받나)

    주택연금 계산기 2026, 나이·집값별 월지급금 표 (3억·5억 주택은 얼마 받나)

    핵심 정리

    • 주택연금 월지급금은 부부 중 나이가 적은 사람의 나이, 집의 시세, 지급 방식 세 가지로 정해진다.
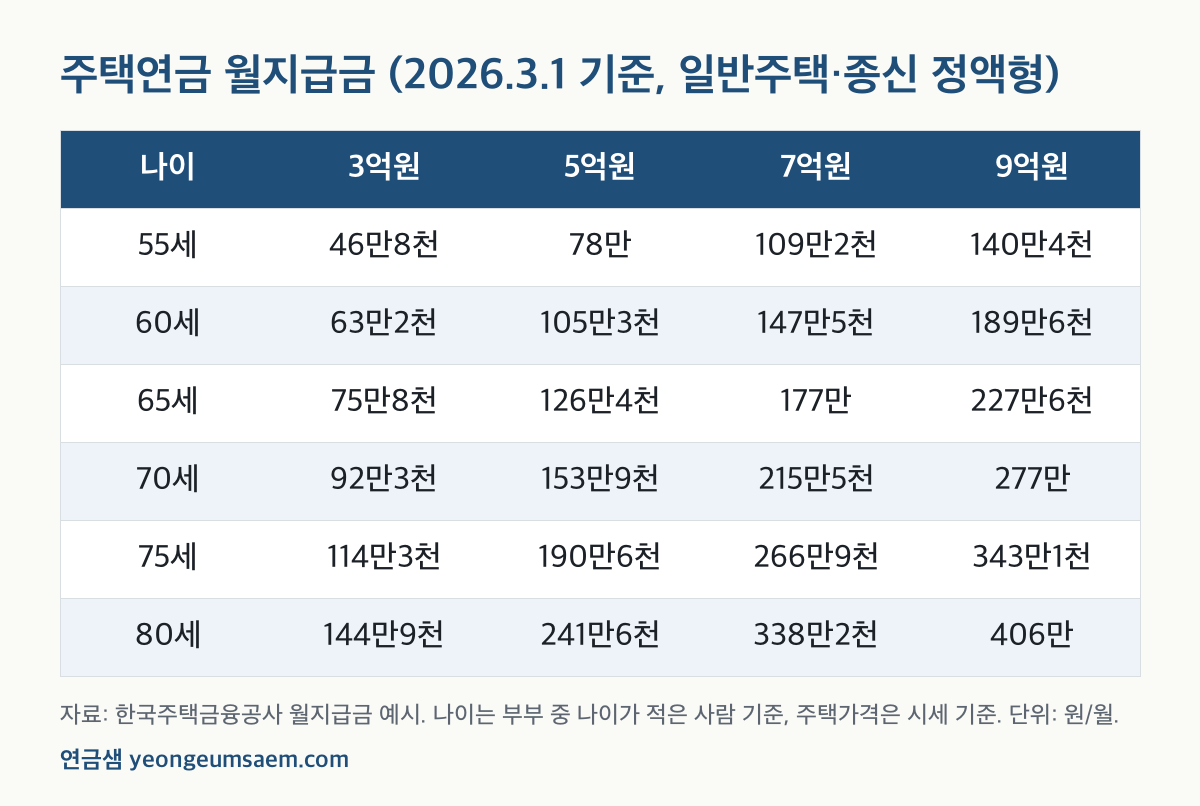
    • 2026년 3월 1일 기준 일반주택·종신 정액형으로 70세가 시세 3억 원 집을 맡기면 매달 약 92만 3천 원, 5억 원이면 약 153만 9천 원을 평생 받는다.
    • 같은 집이라도 늦게 가입할수록 매달 받는 돈이 많다. 5억 원 집 기준 55세는 78만 원, 75세는 190만 6천 원이다.
    • 가입할 때 직접 내는 돈은 감정평가수수료뿐이고, 보증료와 이자는 나중에 집값으로 정산한다.

    주택연금은 살고 있는 집을 담보로 맡기고 그 집에 계속 살면서 평생 매달 연금을 받는 제도다. 한국주택금융공사가 보증을 서고 은행이 돈을 지급한다. 가입을 고민하는 사람이 가장 먼저 묻는 것은 “우리 집이면 한 달에 얼마를 받느냐”다. 이 글에서는 공사가 공개한 2026년 월지급금 표를 나이와 집값별로 정리하고, 표를 보고 내 금액을 계산하는 순서와 가입 비용까지 설명한다.

    월지급금을 정하는 세 가지

    1. 나이: 부부 중 나이가 적은 사람이 기준이다. 남편 72세, 아내 66세라면 66세로 계산한다. 나이가 많을수록 받는 기간이 짧아지므로 매달 금액은 커진다.
    2. 집값: 가입할 수 있는지는 공시가격(부부 합산 12억 원 이하)으로 보지만, 매달 받는 금액은 시세로 계산한다. 아파트는 한국부동산원 시세와 KB국민은행 시세를 차례로 적용하고, 시세가 없는 주택과 오피스텔은 감정평가액을 쓴다.
    3. 지급 방식: 평생 같은 금액을 받는 정액형이 기본이다. 처음에 많이 받다가 줄어드는 초기증액형, 3년마다 4.5%씩 늘어나는 정기증가형도 있고, 방식에 따라 첫 금액이 달라진다.

    2026년 주택연금 월지급금 표 (나이·집값별)

    아래 표는 한국주택금융공사가 공개한 2026년 3월 1일 기준 일반주택, 종신지급방식 정액형의 월지급금이다. 단위는 원이고, 천 원 단위까지 적었다.

    나이1억 원2억 원3억 원4억 원5억 원6억 원
    55세15만 6천31만 2천46만 8천62만 4천78만93만 6천
    60세21만42만 1천63만 2천84만 2천105만 3천126만 4천
    65세25만 2천50만 5천75만 8천101만 1천126만 4천151만 7천
    70세30만 7천61만 5천92만 3천123만 1천153만 9천184만 7천
    75세38만 1천76만 2천114만 3천152만 5천190만 6천228만 7천
    80세48만 3천96만 6천144만 9천193만 2천241만 6천289만 9천
    자료: 한국주택금융공사 월지급금 예시(2026.3.1 기준, 일반주택·종신지급방식 정액형). 집값은 시세 기준.
    나이7억 원8억 원9억 원10억 원11억 원12억 원
    55세109만 2천124만 8천140만 4천156만171만 6천187만 2천
    60세147만 5천168만 5천189만 6천210만 7천231만 8천252만 8천
    65세177만202만 3천227만 6천252만 9천278만 2천303만 5천
    70세215만 5천246만 2천277만307만 8천338만 6천341만 4천
    75세266만 9천305만343만 1천366만 6천366만 6천366만 6천
    80세338만 2천386만 5천406만406만406만406만
    자료: 같은 표. 75세 10억 원, 80세 9억 원부터는 금액이 더 늘지 않는다(월지급금 한도).

    표를 보면 두 가지가 눈에 띈다. 첫째, 같은 집이라도 나이가 많을수록 받는 돈이 크게 늘어난다. 5억 원 집이면 55세에 가입할 때 매달 78만 원이지만 75세에 가입하면 190만 6천 원으로 두 배가 넘는다. 둘째, 집값이 아주 높으면 일정 금액에서 더 늘지 않는다. 75세는 10억 원부터, 80세는 9억 원부터 금액이 같다.

    표로 내 월지급금 계산하는 순서

    1. 부부 중 나이가 적은 사람의 만 나이를 확인한다.
    2. 집의 시세를 확인한다. 아파트라면 한국부동산원이나 KB국민은행 시세를 본다. 공시가격이 아니라 시세라는 점에 주의한다.
    3. 표에서 나이 줄과 집값 칸이 만나는 금액을 찾는다.
    4. 나이나 집값이 표 사이에 있으면 앞뒤 두 칸 사이의 금액이 된다. 정확한 금액은 한국주택금융공사 누리집의 예상연금조회나 콜센터(1688-8114)에서 확인한다.

    계산 예시 1: 70세 부부, 시세 3억 원 아파트

    표의 70세 줄과 3억 원 칸이 만나는 곳을 보면 92만 3천 원이다. 정액형이라면 부부가 모두 세상을 떠날 때까지 매달 약 92만 3천 원을 받는다. 공사가 직접 예로 드는 경우와 같다.

    계산 예시 2: 남편 68세·아내 64세, 시세 5억 원 아파트

    기준 나이는 아내의 64세다. 표에서 5억 원 칸의 60세는 105만 3천 원, 65세는 126만 4천 원이므로 64세는 그 사이, 65세 쪽에 가까운 금액이 된다. 아내가 1년 뒤 65세가 된 다음 가입하면 126만 4천 원 수준으로 받을 수 있다. 다만 기다리는 동안 집값과 다음 해 월지급금 표가 바뀔 수 있다는 점도 함께 따져야 한다.

    가입한 뒤에는 금액이 바뀌지 않는다. 월지급금 표는 해마다 다시 정해지지만, 정액형은 가입할 때 정해진 금액을 평생 그대로 받는다. 가입 뒤 집값이 오르거나 내려도 매달 받는 돈은 같다.

    가입 조건과 드는 비용

    항목내용
    나이부부 중 1명이 만 55세 이상
    국적부부 중 1명이 대한민국 국민
    집값부부 합산 공시가격 12억 원 이하(다주택자도 합산 12억 원 이하면 가능. 12억 원 초과 2주택자는 3년 안에 1채를 팔면 가능)
    대상 주택일반 주택, 지방자치단체에 신고된 노인복지주택, 주거용 오피스텔
    초기보증료주택가격의 1.0%
    연보증료연금지급총액(대출잔액)의 연 0.95%
    가입 때 직접 내는 돈감정평가수수료(보증료와 대출이자는 대출잔액에 더해져 나중에 정산)
    자료: 한국주택금융공사 주택연금 가입 안내(2026년 11월 확인)

    부부 중 1명이 65세 이상 기초연금 수급자이고 부부 기준 2억 5천만 원 미만 주택 1채만 가진 경우에는 우대형 주택연금으로 일반보다 많은 월지급금을 받을 수 있다. 소득이 적은 고령 가구라면 우대형 대상인지 먼저 확인하는 것이 좋다.

    자주 묻는 질문

    주택연금을 받다가 집값보다 많이 받으면 자녀가 갚아야 하나요?

    갚지 않는다. 부부가 모두 세상을 떠나면 집을 처분해 그동안 받은 연금과 보증료, 이자를 정산한다. 받은 돈이 집값보다 많아도 부족한 부분을 상속인에게 청구하지 않고, 집값이 더 많으면 남은 돈은 상속인에게 돌아간다.

    가입자가 먼저 사망하면 배우자는 어떻게 되나요?

    남은 배우자가 그 집에 계속 살면서 같은 금액의 연금을 이어서 받을 수 있다. 가입 방식(신탁방식, 근저당권방식)에 따라 필요한 절차가 다르므로 가입할 때 확인해 두는 것이 좋다.

    공시가격과 시세 중 무엇으로 계산하나요?

    가입할 수 있는지는 공시가격 12억 원 이하인지로 판단하고, 매달 받는 금액은 시세로 계산한다. 그래서 공시가격이 12억 원 이하라면 시세가 12억 원을 넘어도 가입할 수 있다.

    내 정확한 월지급금은 어디서 확인하나요?

    한국주택금융공사 누리집의 예상연금조회에서 나이, 주택 종류, 시세를 넣으면 지급 방식별 금액을 볼 수 있다. 콜센터(1688-8114)나 가까운 공사 지사에서도 상담을 받을 수 있다.

    정리

    주택연금 월지급금은 부부 중 나이가 적은 사람의 나이와 집의 시세로 정해진다. 2026년 3월 기준 표에서 70세·시세 3억 원이면 매달 약 92만 3천 원, 65세·5억 원이면 약 126만 4천 원이다. 늦게 가입할수록 매달 받는 금액이 커지고, 정액형은 한 번 정해진 금액이 평생 유지된다. 가입을 고민한다면 표로 대략의 금액을 확인한 뒤 공사의 예상연금조회로 내 집 기준 금액을 꼭 확인하자.

    참고 자료: 한국주택금융공사 주택연금 월지급금 예시(2026.3.1 기준), 주택연금 가입 대상·비용 안내. 이 글은 일반 정보이며, 실제 금액은 시세 산정과 지급 방식에 따라 달라지므로 한국주택금융공사(1688-8114)에서 확인하기 바란다. 기준일 2026년 11월.

  • 국민연금 수령나이 출생연도별 표, 1969년생부터 65세 (조기수령·연기 나이까지)

    국민연금 수령나이 출생연도별 표, 1969년생부터 65세 (조기수령·연기 나이까지)

    핵심 정리

    • 국민연금 노령연금 수령나이는 출생연도에 따라 60세부터 65세까지 다르다.
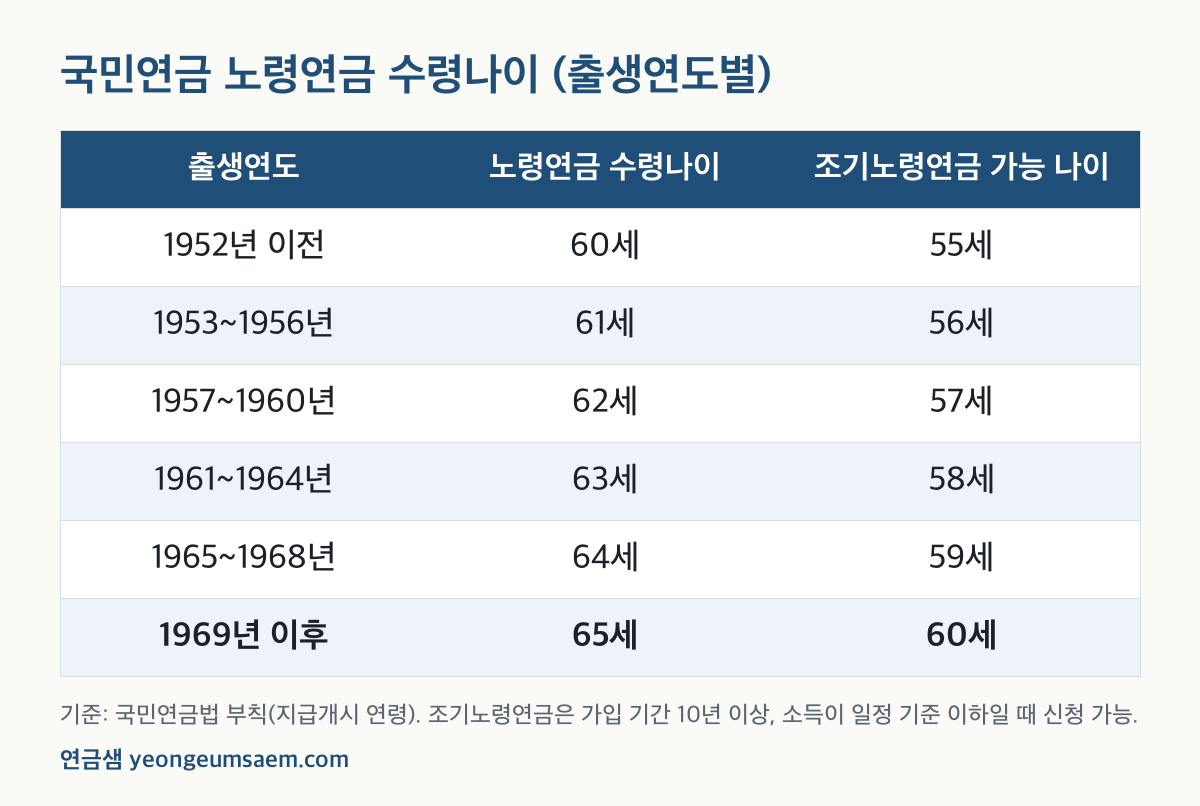
    • 1969년 이후 출생자는 만 65세부터 받는다. 1965~1968년생은 64세, 1961~1964년생은 63세다.
    • 수령나이보다 최대 5년 일찍 받을 수 있지만(조기노령연금) 1년에 6%씩, 최대 30%가 평생 깎인다.
    • 반대로 최대 5년 늦추면(연기연금) 1년에 7.2%씩, 최대 36%가 늘어난다.

    국민연금을 언제부터 받을 수 있는지는 많은 사람이 가장 먼저 궁금해하는 질문이다. 예전에는 60세가 되면 받는다고 알려져 있었지만, 지금은 태어난 해에 따라 수령나이가 다르다. 국민연금 재정을 안정시키기 위해 1998년 법을 고치면서 받기 시작하는 나이를 5년마다 1세씩 늦추도록 정했기 때문이다. 이 글에서는 출생연도별 국민연금 수령나이와 실제로 연금이 들어오는 달, 그리고 일찍 받거나 늦게 받을 때 달라지는 금액을 순서대로 정리한다.

    출생연도별 국민연금 수령나이 표

    노령연금을 받기 시작하는 나이를 법에서는 지급개시 연령이라고 부른다. 국민연금법 부칙에 정해진 출생연도별 지급개시 연령은 다음과 같다. 조기노령연금은 이 나이보다 최대 5년 앞서 신청할 수 있으므로 함께 적었다.

    출생연도노령연금 수령나이조기노령연금 가능 나이연기연금 최대 나이
    1952년 이전60세55세65세
    1953~1956년61세56세66세
    1957~1960년62세57세67세
    1961~1964년63세58세68세
    1965~1968년64세59세69세
    1969년 이후65세60세70세
    자료: 국민연금법 부칙, 국민연금공단 안내. 나이는 만 나이 기준이다.

    표에서 보듯 1969년 이후에 태어난 사람은 모두 만 65세부터 노령연금을 받는다. 지금 50대 중반인 1969~1971년생도 수령나이는 65세로 같다. 수령나이를 더 늦추자는 논의가 언론에 오르내리기도 하지만, 현재 법에 정해진 나이는 위 표가 기준이다. 법이 바뀌면 이 글도 함께 고친다.

    연금은 정확히 언제부터 들어오나

    수령나이가 되는 생일날 바로 돈이 들어오는 것은 아니다. 국민연금은 받을 자격이 생긴 날이 속한 달의 다음 달 분부터 지급하고, 매달 25일에 들어온다(25일이 휴일이면 그 전날). 또 연금은 저절로 나오지 않고 본인이 직접 청구해야 한다. 공단이 수령나이가 다가오는 가입자에게 안내문을 보내지만, 청구를 하지 않으면 지급이 시작되지 않는다.

    계산 예시: 1966년 5월생

    1. 1966년생의 수령나이는 표에서 64세다.
    2. 만 64세가 되는 때는 2030년 5월이다.
    3. 받을 자격은 2030년 5월에 생기므로 그다음 달인 6월 분부터 지급된다.
    4. 첫 연금은 2030년 6월 25일 전후에 통장으로 들어온다(청구를 마쳤을 때).

    노령연금을 받으려면 수령나이가 되는 것 말고도 조건이 하나 더 있다. 국민연금에 가입한 기간이 모두 합쳐 10년(120개월) 이상이어야 한다. 가입 기간이 10년이 안 된 채로 60세가 되면 매달 받는 연금 대신 낸 보험료에 이자를 더한 반환일시금을 한 번에 받는다. 모자란 기간은 추후납부(추납)나 임의계속가입으로 채울 수 있다.

    일찍 받으면 30% 감액, 늦게 받으면 36% 증액

    국민연금은 수령나이를 기준으로 최대 5년까지 앞당기거나 미룰 수 있다. 앞당기는 것을 조기노령연금, 미루는 것을 연기연금이라고 한다. 둘 다 한 번 정하면 그 금액이 평생 이어지므로 신중하게 고르는 것이 좋다.

    구분조기노령연금연기연금
    시기수령나이보다 1~5년 일찍수령나이보다 1~5년 늦게
    금액 변화1년에 6%씩 감액(한 달 0.5%)1년에 7.2%씩 증액(한 달 0.6%)
    최대5년 일찍 받으면 30% 감액5년 늦게 받으면 36% 증액
    주요 조건가입 기간 10년 이상, 소득이 있는 업무에 종사하지 않을 것노령연금 수급권자가 신청(전부 또는 일부 연기 가능)
    자료: 국민연금공단 노령연금 안내

    계산 예시: 1969년생, 65세 기준 월 100만 원

    • 5년 일찍(60세) 받기 시작하면: 100만 원 × (1 − 0.30) = 월 70만 원
    • 3년 일찍(62세) 받기 시작하면: 100만 원 × (1 − 0.18) = 월 82만 원
    • 제때(65세) 받으면: 월 100만 원
    • 5년 늦게(70세) 받기 시작하면: 100만 원 × (1 + 0.36) = 월 136만 원

    위 금액은 이해를 돕기 위해 단순하게 계산한 것이다. 실제 연금은 매년 물가 상승률만큼 오르고, 개인의 가입 기간과 소득에 따라 기본 금액이 다르다. 내 예상 연금액은 국민연금공단 누리집이나 앱 “내 곁에 국민연금”의 예상연금 조회에서 확인할 수 있다.

    일찍 받을까, 늦게 받을까? 위 예시로 단순 계산하면 60세부터 월 70만 원을 받은 사람과 65세부터 월 100만 원을 받은 사람의 누적 수령액은 76~77세 무렵 같아지고, 그 뒤로는 제때 받은 쪽이 더 많아진다(물가 반영 전). 건강 상태, 다른 소득, 생활비가 필요한 시기에 따라 유리한 쪽이 달라지므로 공단 상담을 받아 보고 정하는 것이 안전하다.

    수령나이 전에 확인할 것과 신청 방법

    1. 가입 기간 확인: 국민연금공단 누리집이나 앱에서 지금까지 가입한 개월 수를 본다. 120개월이 안 되면 추납이나 임의계속가입을 검토한다.
    2. 예상 연금액 확인: 같은 곳에서 예상연금 조회로 수령나이에 받을 금액을 미리 본다.
    3. 소득 확인: 연금을 받는 동안 일해서 버는 소득이 국민연금 전체 가입자의 평균소득(A값)보다 많으면, 수령나이 뒤 5년 동안 연금 일부가 깎일 수 있다.
    4. 청구하기: 수령나이가 되는 달 무렵 가까운 국민연금공단 지사를 찾거나, 공단 누리집·앱으로 노령연금을 청구한다. 신분증과 연금을 받을 통장이 필요하다.

    자주 묻는 질문

    1970년생은 국민연금을 몇 살부터 받나요?

    1969년 이후 출생자이므로 만 65세, 즉 2035년부터 받는다. 생일이 속한 달의 다음 달 분부터 지급되고, 조기노령연금을 신청하면 만 60세인 2030년부터 받을 수 있지만 30%가 감액된다.

    수령나이가 되면 연금이 자동으로 나오나요?

    자동으로 나오지 않는다. 본인이 국민연금공단에 노령연금을 청구해야 지급이 시작된다. 청구가 늦어도 받을 권리가 생긴 때부터 5년 안이면 밀린 연금을 한꺼번에 받을 수 있다.

    가입 기간이 10년이 안 되면 어떻게 되나요?

    매달 받는 노령연금 대상이 아니다. 60세가 되면 낸 보험료에 이자를 더한 반환일시금을 청구할 수 있다. 연금으로 받고 싶다면 반환일시금을 받기 전에 추납이나 임의계속가입으로 10년을 채우면 된다.

    조기노령연금을 받다가 다시 일하면 어떻게 되나요?

    소득이 있는 업무에 종사하게 되면 그 기간에는 조기노령연금 지급이 멈춘다. 소득 기준과 절차는 개인 상황에 따라 다르므로 국민연금공단(국번 없이 1355)에 확인하는 것이 좋다.

    정리

    국민연금 수령나이는 출생연도로 정해지며, 1969년 이후 출생자는 만 65세다. 생일이 속한 달의 다음 달 분부터 매달 25일에 들어오고, 직접 청구해야 받는다. 일찍 받으면 최대 30% 깎이고 늦게 받으면 최대 36% 늘어나므로, 수령나이 몇 년 전에 가입 기간과 예상 연금액을 확인하고 받는 시기를 정하는 것이 좋다.

    참고 자료: 국민연금법 및 부칙(지급개시 연령), 국민연금공단 노령연금·조기노령연금·연기연금 안내. 이 글은 일반 정보이며, 개인의 수령액과 자격은 국민연금공단(국번 없이 1355)에서 확인하기 바란다. 기준일 2026년 11월.